Calculateur d’impôt canadien
Estimez votre impôt sur le revenu de 2024, 2025 et 2026 au Canada et visualisez les résultats, avec une répartition détaillée et des diagrammes de Sankey.
En bref
L’impôt sur le revenu au Canada, c’est deux calculs additionnés : l’impôt fédéral selon les tranches fédérales et l’impôt provincial selon les tranches de votre province. Vous payez le taux de chaque tranche seulement sur la partie de votre revenu qui s’y trouve ; aucun taux unique ne s’applique donc à tout votre revenu. Les crédits d’impôt réduisent ensuite ce que vous devez. Entrez votre revenu et votre province pour voir où va chaque dollar.
Calculateur d’impôt canadien
Entrez vos revenus et vos déductions ci-dessous, puis cliquez sur Calculer l’impôt pour voir le détail de vos impôts fédéral et provincial.
Calculateur d’impôt
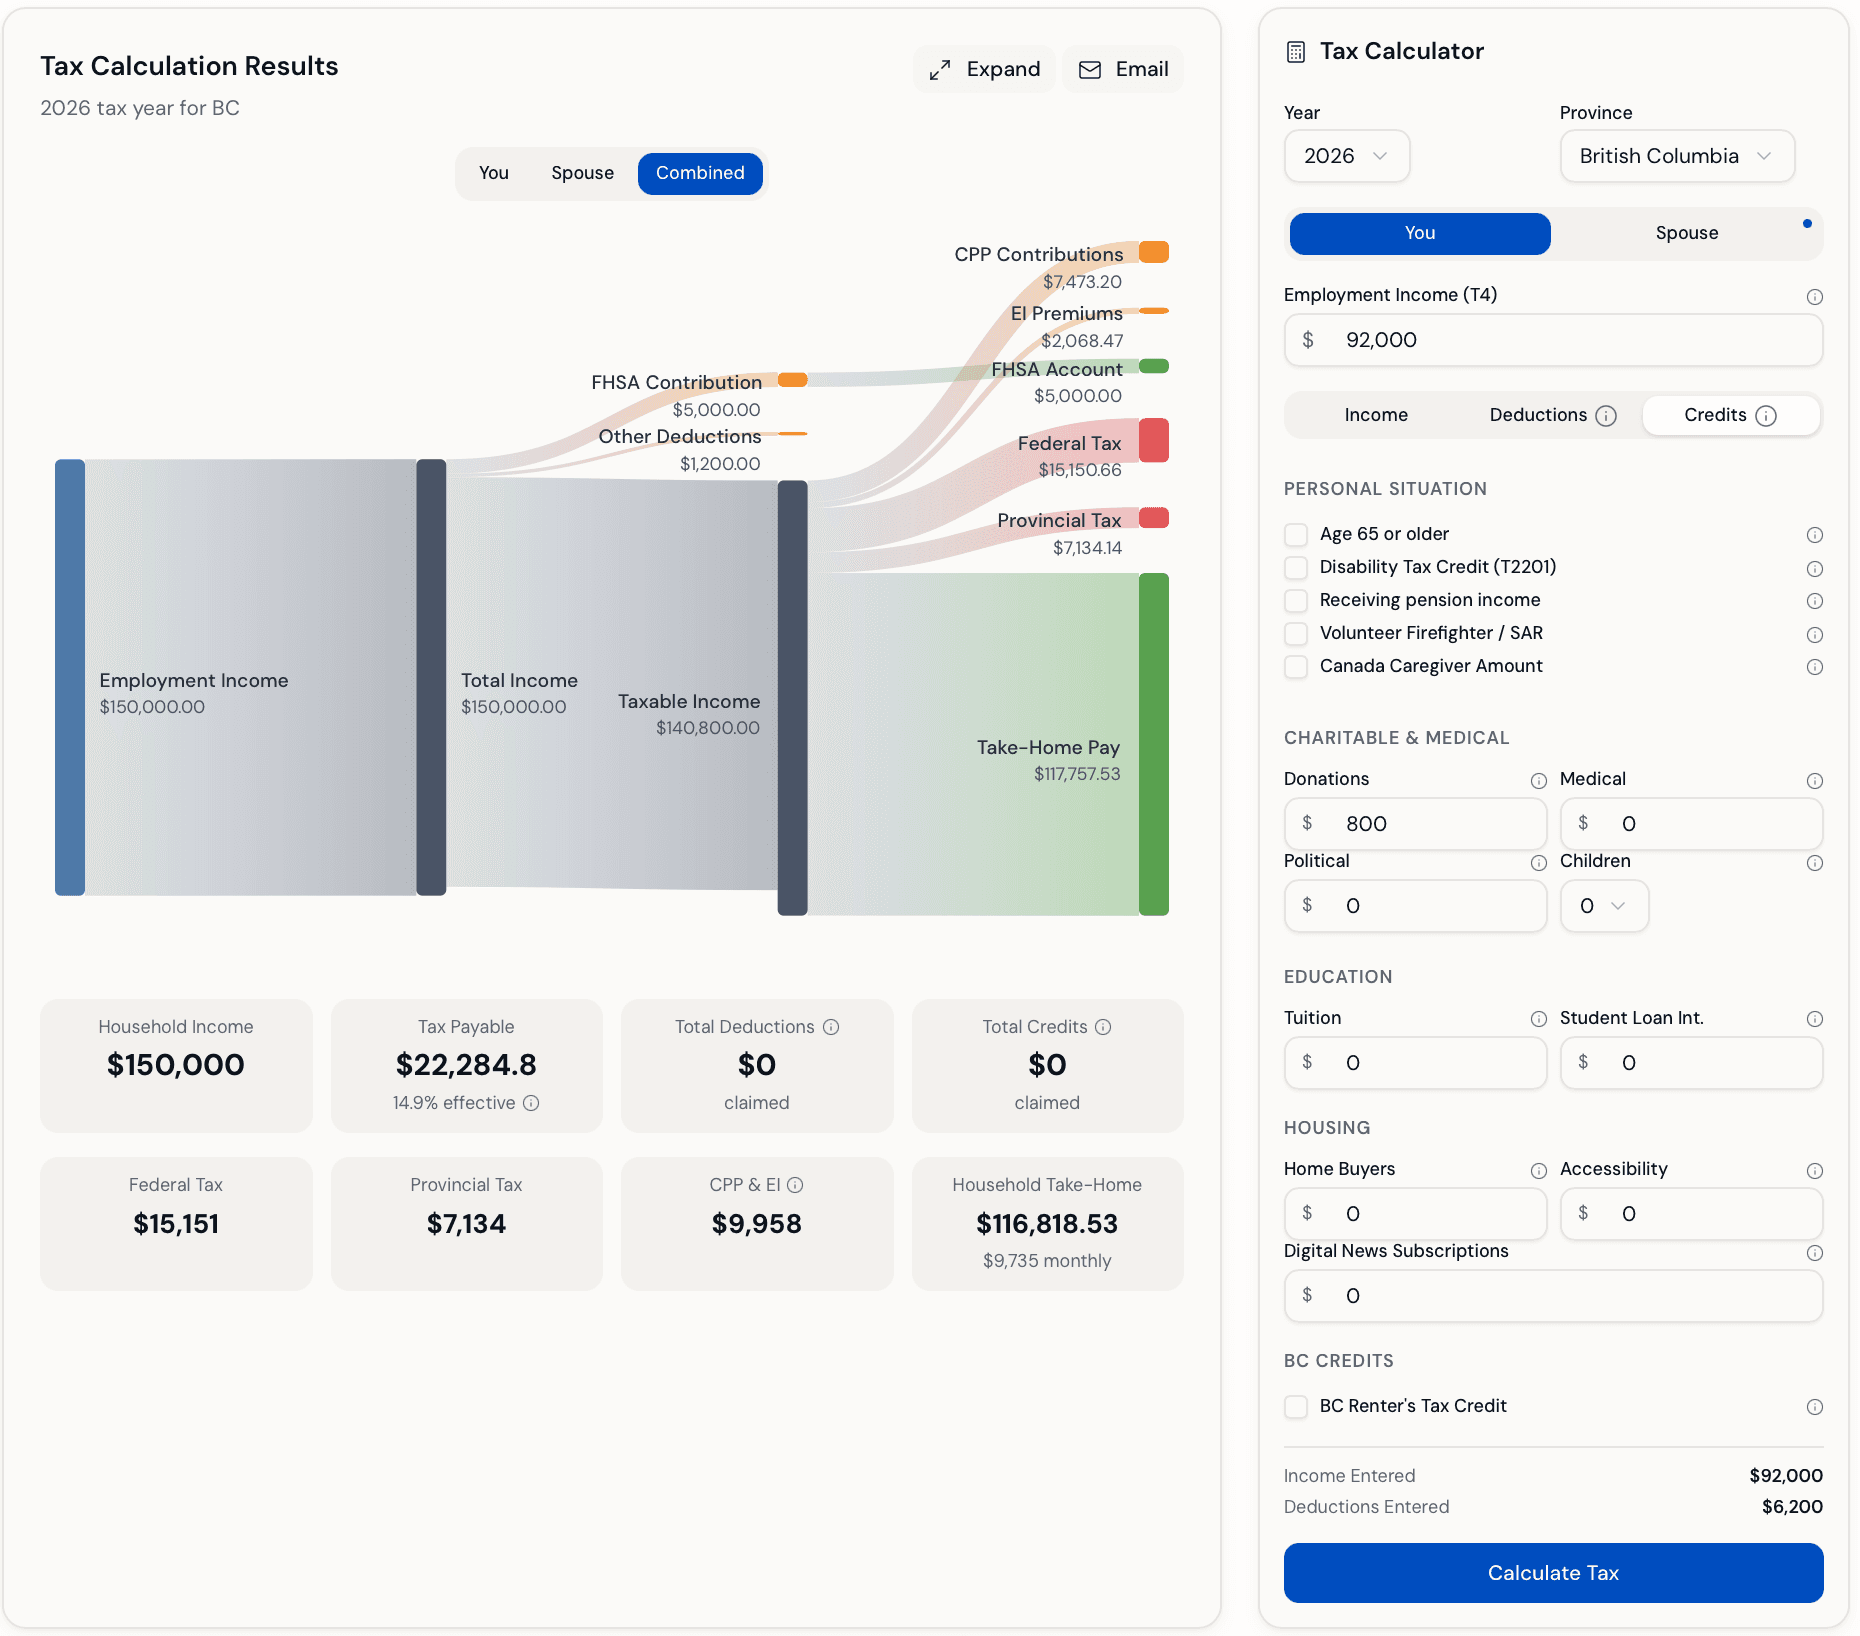
Exemple : un couple en Colombie-Britannique
Sarah gagne 92 000 $ comme enseignante à Vancouver. Elle a ouvert un CELIAPP cette année et y a cotisé 5 000 $ pour épargner en vue d’une première propriété. Elle paie aussi 1 200 $ en cotisations syndicales et donne 800 $ à des organismes de bienfaisance. Son conjoint Mike gagne 58 000 $ et cotise 3 000 $ à son REER. Il a eu 2 500 $ de frais médicaux cette année.
La cotisation de Sarah à son CELIAPP réduit son revenu imposable tout en bâtissant sa mise de fonds, et le REER de Mike fait la même chose pour lui. Le calculateur applique les taux fédéraux et de la C.-B. en vigueur, les cotisations au RPC, au RPC2 et à l’AE, et les crédits pour dons et frais médicaux — entrez vos propres chiffres ci-dessus pour voir votre impôt exact et votre revenu après impôt.
Comparer les taux d’imposition provinciaux
D’autres outils qui pourraient vous intéresser
Des calculateurs connexes pour compléter votre planification financière
Calculateur de l’Allocation canadienne pour enfants (ACE)
ACE fédérale + prestations provinciales
Calculez l’ACE fédérale et les prestations provinciales pour enfants. Voyez comment vos cotisations au REER ou au CELIAPP augmentent vos prestations en réduisant votre RNFR. Toutes les provinces sont prises en compte.
Calculateur CELI ou REER
Stratégie de placement fiscalement efficace
Calculateur CELI ou REER gratuit. Comparez les rendements après impôt avec réinvestissement du remboursement pour les épargnants canadiens. Découvrez quel compte maximise votre épargne-retraite.
Comparaison de l’impôt partout au Canada
Toutes les provinces et tous les territoires
Comparez votre revenu après impôt dans toutes les provinces et tous les territoires du Canada. La carte interactive montre le revenu net après l’impôt et les cotisations au RPC ou au RRQ et à l’AE.
Pourquoi il est important de comprendre votre impôt
L’impôt sur le revenu est l’une des plus grosses dépenses de la plupart des ménages canadiens. Savoir comment votre facture est construite — quel revenu est imposé à quel taux, et ce que vaut chaque déduction ou crédit — c’est ce qui vous permet de la réduire légalement : cotisations au REER et au CELIAPP, fractionnement du revenu de pension et demande de chaque crédit auquel vous avez droit.
Comment votre impôt est calculé
Le calculateur suit le même ordre que votre déclaration de revenus.
- 1. Additionnez votre revenu total : emploi, travail autonome, pension, placements et autres revenus.
- 2. Soustrayez les déductions comme les cotisations au REER et au CELIAPP et les cotisations syndicales pour obtenir le revenu net et le revenu imposable.
- 3. Calculez séparément l’impôt fédéral selon les tranches fédérales et l’impôt provincial selon les tranches de votre province.
- 4. Soustrayez les crédits non remboursables, à commencer par le montant personnel de base de chaque gouvernement.
- 5. Déduisez les cotisations au RPC ou au RRQ et à l’AE pour obtenir votre revenu après impôt.
Questions fréquentes
Comment l’impôt sur le revenu est-il calculé au Canada ?
Au Canada, l’impôt sur le revenu repose sur un système progressif, avec une partie fédérale et une partie provinciale distinctes. D’abord, on additionne votre revenu total (emploi, travail autonome, dividendes, gains en capital, etc.). Ensuite, on soustrait les déductions, comme les cotisations au REER et les cotisations syndicales, pour obtenir votre revenu imposable. L’impôt fédéral et l’impôt provincial sont calculés séparément, chacun selon ses propres tranches, puis les crédits d’impôt viennent réduire le montant à payer. Le calculateur s’occupe de chaque étape, y compris le RPC, l’AE et les calculs propres à chaque province.
Que sont les tranches d’imposition et comment fonctionnent-elles ?
Les tranches d’imposition sont des fourchettes de revenu imposées à des taux de plus en plus élevés. Le Canada utilise un système progressif : vous payez le taux plus élevé seulement sur la partie de votre revenu qui tombe dans chaque tranche, pas sur la totalité de votre revenu. Le fédéral et les provinces fixent chacun leurs propres tranches, avec des seuils distincts qui ne concordent pas. Votre impôt total, c’est donc les deux montants calculés séparément, puis additionnés : il n’existe pas de barème combiné unique. Le calculateur et les tableaux des tranches vous montrent les taux qui s’appliquent à vous.
Quelle province a les impôts les plus bas au Canada ?
L’Alberta figure constamment parmi les provinces où l’impôt provincial sur le revenu est le plus bas, avec des taux provinciaux faibles et l’un des montants personnels de base les plus élevés au Canada. Du côté des territoires, le Nunavut a certains des taux les plus bas, mais un coût de la vie beaucoup plus élevé. Utilisez le calculateur provincial pour comparer les taux actuels côte à côte.
Quelle province a les impôts les plus élevés au Canada ?
Pour les hauts revenus, des provinces comme le Québec, la Colombie-Britannique, la Nouvelle-Écosse et Terre-Neuve-et-Labrador ont parmi les taux marginaux maximaux les plus élevés au Canada. Ces provinces compensent souvent leurs taux plus élevés par des crédits remboursables plus généreux pour les personnes à revenu faible ou moyen. Le calculateur affiche les taux actuels de chaque province.
Qu’est-ce que le montant personnel de base ?
Le montant personnel de base est un crédit d’impôt non remboursable : ce montant, multiplié par le taux d’imposition le plus bas, est soustrait de votre impôt. Dans les faits, le revenu jusqu’à ce montant n’est donc pas imposé. Il existe un montant personnel de base fédéral et un montant provincial, chacun soustrait de son propre impôt. Les montants varient d’une administration à l’autre et sont indexés au fil du temps. Le calculateur et les tableaux des tranches provinciales affichent les chiffres actuels. Un montant personnel de base plus élevé veut dire moins d’impôt au total, surtout pour les personnes à revenu faible ou moyen.
Quels crédits d’impôt puis-je demander au Canada ?
Les contribuables canadiens peuvent demander de nombreux crédits d’impôt fédéraux et provinciaux. Au fédéral, on trouve notamment le montant personnel de base, le montant canadien pour emploi, le montant en raison de l’âge, le montant pour revenu de pension, le crédit d’impôt pour personnes handicapées (CIPH), le crédit pour frais médicaux, le crédit pour dons de bienfaisance, ainsi que des crédits remboursables comme l’Allocation canadienne pour les travailleurs (ACT) et l’Allocation canadienne pour l’épicerie et les besoins essentiels (ACEBE), anciennement le crédit pour la TPS/TVH. Chaque province offre aussi ses propres crédits ; certaines accordent des crédits remboursables pour les locataires, les aînés, les travailleurs à faible revenu, les activités des enfants, et plus encore. Le calculateur inclut tous les principaux crédits fédéraux et provinciaux.
Quelle est la différence entre un crédit d’impôt et une déduction ?
Les déductions (comme les cotisations au REER) réduisent votre revenu imposable avant le calcul de l’impôt, ce qui vous fait économiser de l’impôt à votre taux marginal. Les crédits d’impôt, eux, réduisent l’impôt à payer une fois qu’il est calculé. La plupart des crédits non remboursables s’appliquent au taux d’imposition le plus bas, alors qu’une déduction fait économiser à votre taux marginal : une déduction vaut donc généralement plus pour les revenus élevés. Les crédits remboursables peuvent vous donner un remboursement même si vous n’avez aucun impôt à payer. Le calculateur applique les deux pour vous.
Comment les cotisations au REER réduisent-elles mon impôt ?
Les cotisations au REER réduisent votre revenu imposable dollar pour dollar, ce qui vous fait économiser de l’impôt à votre taux marginal : plus votre taux est élevé, plus l’économie est grande. Le calculateur affiche l’économie d’impôt estimée de votre REER selon votre revenu et votre province. Vos droits de cotisation correspondent à un pourcentage de votre revenu gagné de l’année précédente, jusqu’à un plafond annuel, plus les droits inutilisés. Consultez votre avis de cotisation de l’ARC pour connaître votre plafond exact.
Quelle est la différence entre l’impôt fédéral et l’impôt provincial ?
L’impôt fédéral s’applique à tout le monde selon les mêmes tranches nationales, alors que l’impôt provincial varie d’une province à l’autre, avec ses propres taux, tranches et crédits. Hors Québec, les deux sont calculés sur le même revenu imposable (le Québec établit le sien, dans sa propre déclaration), mais selon des barèmes distincts dont les seuils ne concordent pas. Votre impôt total est la somme des deux, jamais un taux combiné unique. Le Québec fait exception : ses résidents reçoivent l’abattement du Québec (une réduction de l’impôt fédéral) et produisent une déclaration de revenus provinciale distincte.
Comment les dividendes sont-ils imposés au Canada ?
Les dividendes bénéficient d’un traitement fiscal avantageux grâce au crédit d’impôt pour dividendes. Le dividende est d’abord « majoré », puis vous demandez un crédit qui compense la majoration, et plus encore : à bien des niveaux de revenu, le taux effectif est donc plus bas que sur un revenu d’emploi. Les dividendes déterminés (versés par des sociétés ouvertes) donnent droit à une majoration et à un crédit plus importants que les dividendes autres que déterminés (habituellement versés par de petites sociétés privées). Le calculateur applique la majoration et le crédit, tant pour l’impôt fédéral que pour l’impôt provincial.
Comment les gains en capital sont-ils imposés ?
Seule une partie d’un gain en capital, soit la partie imposable fixée par le taux d’inclusion fédéral, est ajoutée à votre revenu imposable, puis imposée à votre taux marginal. Les gains en capital sont donc plus avantageux fiscalement qu’un revenu d’emploi. Le calculateur applique automatiquement le taux d’inclusion actuel quand vous inscrivez un gain.
Quelle est la différence entre les dividendes déterminés et non déterminés ?
Les dividendes déterminés proviennent de sociétés ouvertes ou de sociétés privées sous contrôle canadien (SPCC) qui paient le taux d’imposition des sociétés le plus élevé ; ils donnent droit à une majoration et à un crédit d’impôt pour dividendes plus importants. Les dividendes autres que déterminés proviennent de SPCC dont le revenu est imposé au taux des petites entreprises ; ils donnent droit à une majoration et à un crédit moins importants. À la plupart des niveaux de revenu, les dividendes déterminés sont plus avantageux fiscalement. Le calculateur gère les deux types et montre la différence de traitement.
Dois-je cotiser au RPC ou au RRQ et à l’AE sur tous mes revenus ?
Le RPC s’applique au revenu d’emploi et au revenu de travail autonome, et l’AE au revenu d’emploi, mais pas aux revenus de placement, aux dividendes ni aux gains en capital. Les cotisations s’appliquent entre un plancher et un plafond annuels, avec une deuxième tranche du RPC, plus élevée (RPC2), sur les gains qui dépassent le premier plafond. Le Québec a son propre régime, le RRQ, au lieu du RPC, ainsi que son propre régime d’assurance parentale (RQAP) : les travailleurs québécois paient donc l’AE à un taux réduit. Le calculateur calcule automatiquement toutes ces cotisations à partir de votre revenu d’emploi.
Quels types de revenus ce calculateur prend-il en charge ?
Le calculateur gère tous les principaux types de revenus personnels : revenu d’emploi (feuillet T4), revenu de travail autonome, dividendes déterminés et non déterminés, gains en capital, revenus d’intérêts et autres revenus. Il permet aussi de faire les calculs pour un conjoint ou un couple avec une vue combinée du ménage, et il tient compte des cotisations au REER ainsi que de tous les principaux crédits d’impôt et déductions, fédéraux et provinciaux.
Ce calculateur d’impôt est-il précis ?
Le calculateur utilise les taux, tranches et montants de crédits officiels publiés par l’Agence du revenu du Canada et les administrations fiscales provinciales, tenus à jour dans le moteur de calcul. Il inclut le RPC, le RPC2, l’AE, les crédits d’impôt pour dividendes, le traitement des gains en capital, les déductions pour REER et les principaux crédits fédéraux et provinciaux. Il est conçu pour faire des estimations : les situations complexes, comme un revenu étranger, un revenu d’entreprise avec déduction pour amortissement (DPA) ou des crédits spécialisés, peuvent exiger les conseils d’un professionnel.
Réduire votre facture d’impôt
- ✓Cotisez à votre REER ou à votre CELIAPP — la déduction vous fait économiser de l’impôt à votre taux marginal d’imposition.
- ✓Demandez chaque crédit auquel vous avez droit : frais médicaux, dons, frais de scolarité et montants pour proches aidants.
- ✓En couple, le fractionnement du revenu de pension et les REER de conjoint peuvent transférer du revenu vers le conjoint qui gagne le moins.
- ✓Vous songez à déménager ? Comparez d’abord le revenu après impôt d’une province à l’autre.
- ✓Vérifiez votre taux marginal d’imposition avant d’accepter une prime ou un revenu supplémentaire.