Calculateur d’impôt sur les gains en capital
Calculez l’impôt à payer sur vos gains de placement au Canada. Entrez les détails de l’achat et de la vente, ou seulement le montant du gain, et voyez exactement combien va à l’impôt.
En bref
Au Canada, seule la partie imposable d’un gain en capital, déterminée par le taux d’inclusion fédéral, s’ajoute à votre revenu imposable. Cette partie est ensuite imposée à votre taux marginal d’imposition. L’impôt fédéral et l’impôt provincial sont calculés séparément ; le calculateur établit donc l’impôt exact selon votre revenu et votre province.
Calculateur de l’impôt sur le gain en capital
Entrez les détails de l’achat et de la vente, puis cliquez sur « Calculer » pour voir le détail de votre impôt fédéral et provincial sur le gain en capital.
Frais de courtage, juridiques et d’agent
Emploi, intérêts, revenus locatifs, etc.
Pertes en capital nettes des années précédentes
Pour un calcul d’impôt plus détaillé avec le RPC, le RPC2, l’AE, les déductions et les crédits, utilisez le calculateur d’impôt visuel.
Exemple : la vente d’un immeuble locatif
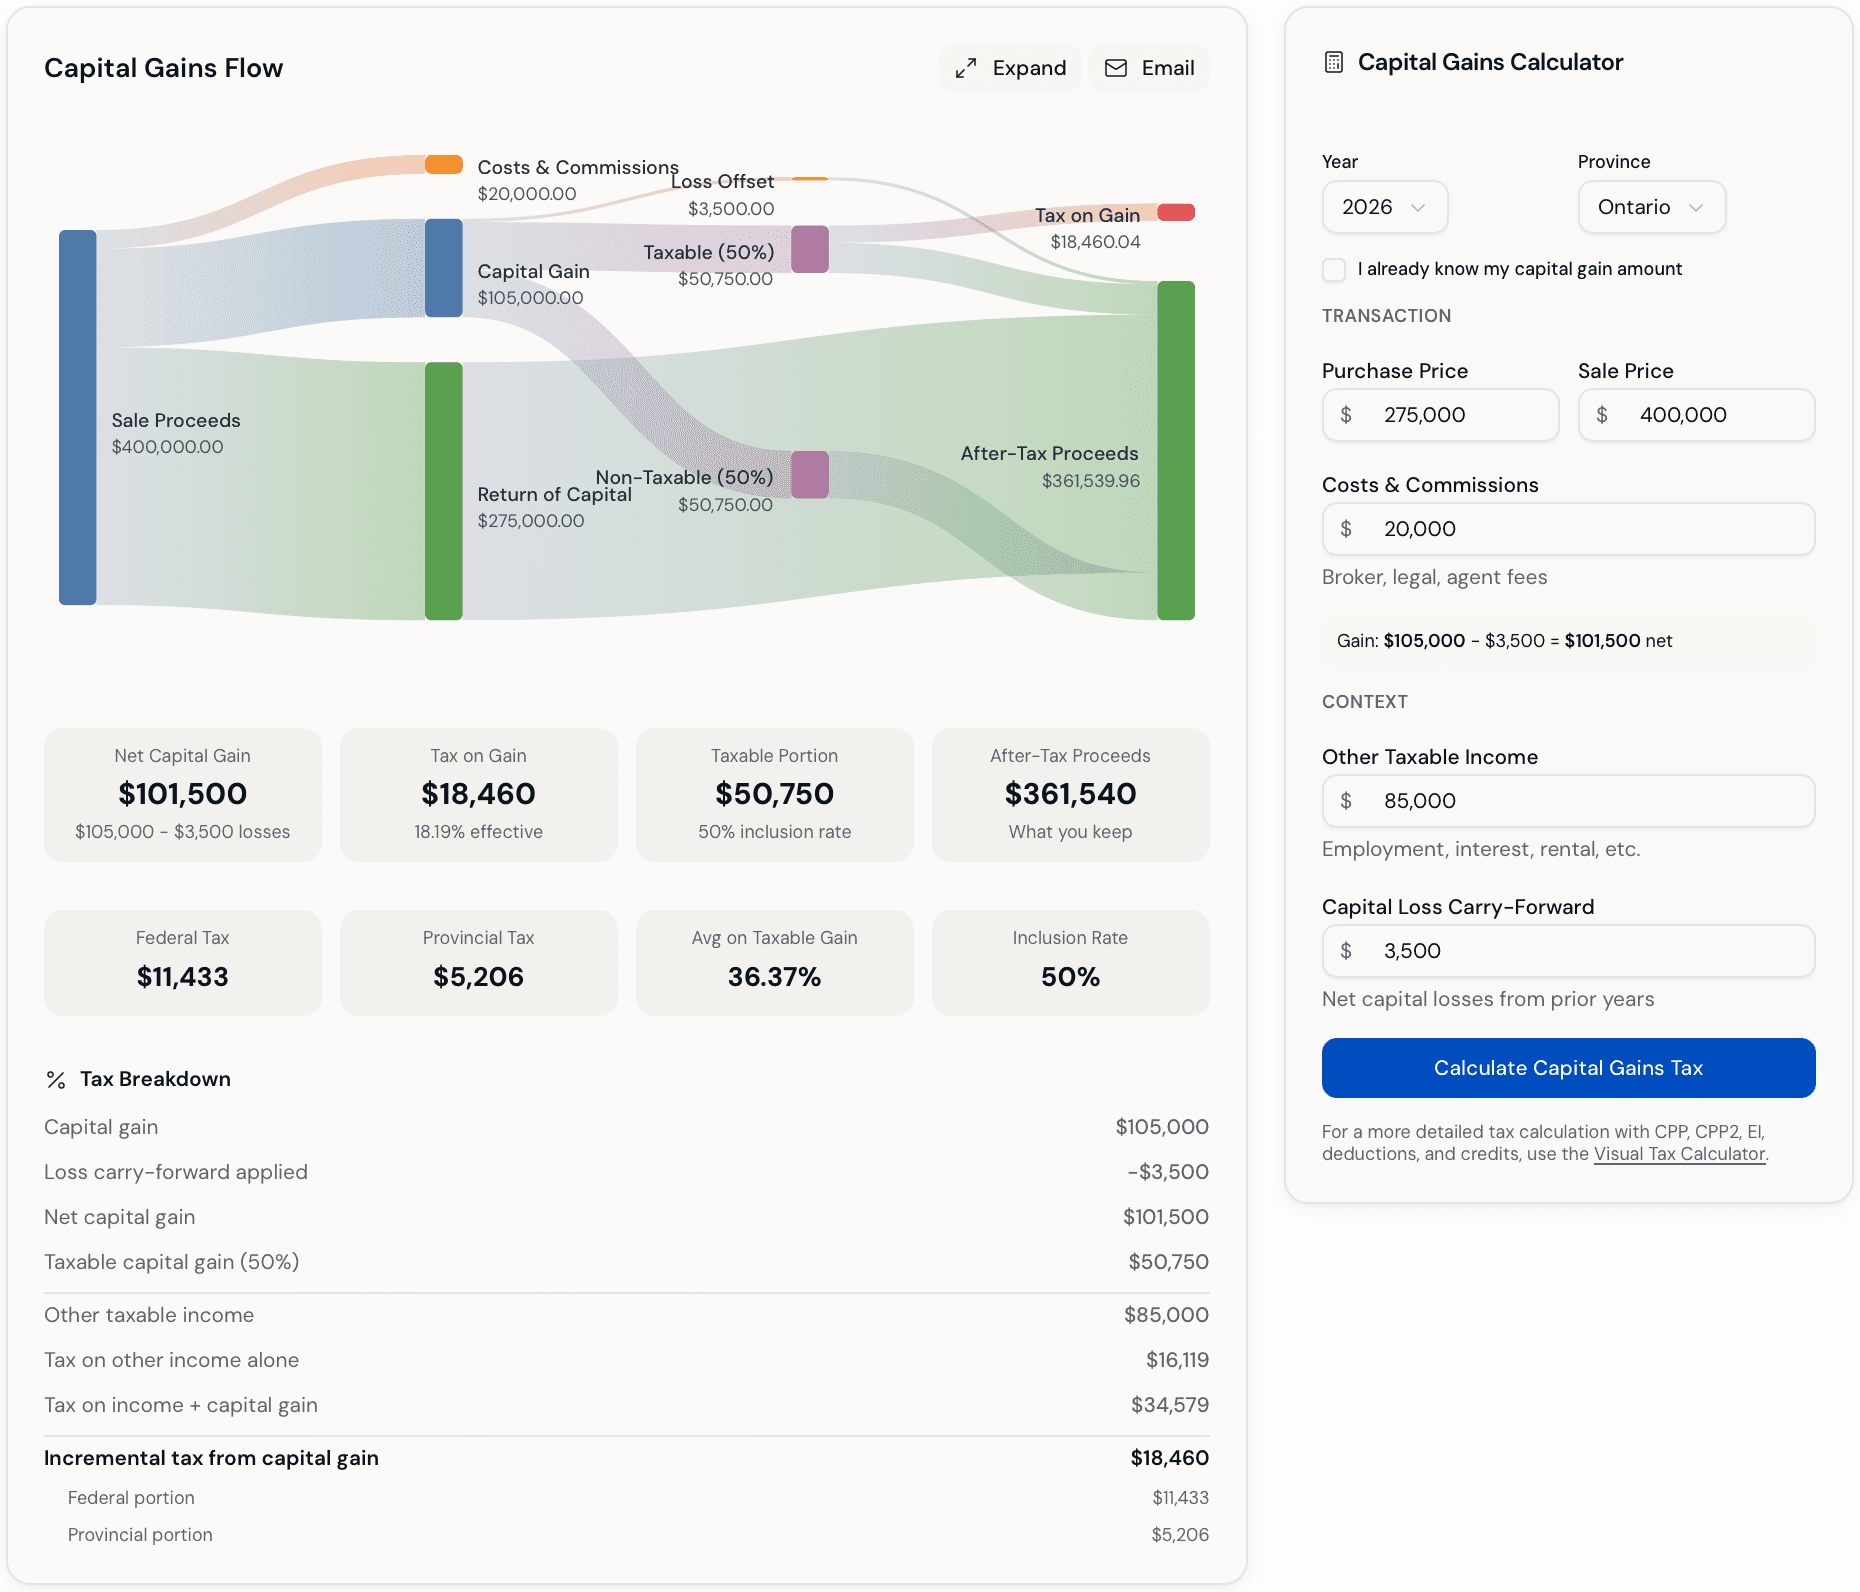
Bob vit en Ontario et gagne 85 000 $ par année. Il a acheté un condo locatif 275 000 $ et vient de le vendre 400 000 $. Son courtier immobilier lui a facturé une commission de 5 % (20 000 $). Il y a deux ans, Bob a perdu de l’argent sur un placement en cryptomonnaie. Il a donc une perte en capital reportée de 3 500 $ qu’il peut déduire de ce gain.
En appliquant la perte reportée, Bob a réduit son gain imposable, ce qui diminue l’impôt qu’il doit payer. Ça vaut la peine de noter même les petites pertes. Comme seule une partie du gain est imposable, l’impôt ne représente qu’une fraction du gain total. Entrez vos propres chiffres ci-dessus pour voir l’impôt exact, la répartition entre le fédéral et le provincial, et le produit après impôt.
Impôt sur les gains en capital par province ou territoire
D’autres outils qui pourraient vous intéresser
Des calculateurs connexes pour compléter votre planification financière
Calculateur d’impôt canadien visuel
Calculateur visuel d’impôt des particuliers
Calculateur d’impôt canadien gratuit pour 2026. Calculez l’impôt sur le revenu par province avec des diagrammes de Sankey interactifs, les déductions et les crédits.
Calculateur CELI ou REER
Stratégie de placement fiscalement efficace
Calculateur CELI ou REER gratuit. Comparez les rendements après impôt avec réinvestissement du remboursement pour les épargnants canadiens. Découvrez quel compte maximise votre épargne-retraite.
Comparaison de l’impôt partout au Canada
Toutes les provinces et tous les territoires
Comparez votre revenu après impôt dans toutes les provinces et tous les territoires du Canada. La carte interactive montre le revenu net après l’impôt et les cotisations au RPC ou au RRQ et à l’AE.
Pourquoi l’impôt sur les gains en capital compte
L’impôt sur les gains en capital touche tous les Canadiens qui vendent des placements, un bien immobilier autre que leur résidence principale ou de la cryptomonnaie. Contrairement au revenu d’emploi, seule une partie d’un gain en capital est imposable, ce qui en fait l’une des formes de revenu les plus avantageuses sur le plan fiscal au Canada. Malgré tout, bien des investisseurs sont pris au dépourvu au moment de produire leur déclaration : le gain s’ajoute à leurs autres revenus et peut les faire passer dans une tranche d’imposition plus élevée. Comprendre cet impôt vous aide à décider quand vendre, s’il vaut la peine de vendre des placements à perte pour compenser vos gains et s’il est préférable de réaliser vos gains pendant des années où votre revenu est plus bas. Pour les investisseurs immobiliers, l’impôt sur les gains en capital est souvent le coût le plus important d’une vente ; pour les investisseurs actifs, il réduit le rendement net de chaque transaction gagnante.
Comment l’impôt sur les gains en capital est calculé
Au Canada, l’impôt sur les gains en capital suit un processus précis, différent de celui du revenu ordinaire :
- 1. Calculez votre gain : gain en capital = produit de la vente − prix de base rajusté − frais de vente (commissions, frais juridiques).
- 2. Appliquez le taux d’inclusion : seule la partie imposable du gain, déterminée par le taux d’inclusion fédéral, s’ajoute à votre revenu. Le calculateur applique automatiquement le taux en vigueur.
- 3. Ajoutez-la au revenu imposable : la partie imposable s’ajoute à vos autres revenus de l’année (emploi, entreprise, etc.).
- 4. Appliquez votre taux marginal : l’impôt fédéral et l’impôt provincial sont calculés séparément sur ce revenu, puis additionnés. Il n’existe pas de taux combiné unique. Le calculateur affiche le résultat pour votre province.
- 5. Compensez avec vos pertes : les pertes en capital compensent les gains en capital de l’année en cours ou des trois années précédentes, ou peuvent être reportées indéfiniment. C’est un puissant outil de planification.
Qu’est-ce qui n’est PAS un gain en capital ?
Plusieurs événements financiers courants n’entraînent pas d’impôt sur les gains en capital au Canada :
- ✕Exemption pour résidence principale — La vente de votre maison est entièrement exonérée si elle a été votre résidence principale pour chaque année où vous en étiez propriétaire.
- ✕Gains dans un CELI ou un REER — La croissance des placements dans les comptes enregistrés est à l’abri de l’impôt. Les gains dans un CELI ne sont jamais imposés ; ceux dans un REER sont imposés comme un revenu au moment du retrait.
- ✕Gains de loterie et de jeux de hasard — Les gains inattendus provenant de loteries, de casinos et de jeux de hasard ne sont pas imposables au Canada.
- ✕Dons et héritages reçus — La personne qui reçoit n’a aucun gain. Une disposition imposable peut toutefois survenir pour le donateur ou pour la succession de la personne décédée.
- ✕Prestations d’assurance vie — Les prestations de décès versées aux bénéficiaires ne sont généralement pas un revenu imposable.
Situations courantes de gains en capital
Vendre des actions en plus de toucher un salaire
Vous touchez un revenu d’emploi et vendez des actions avec un gain.
Seule la partie imposable du gain s’ajoute à votre revenu et est imposée à votre taux marginal ; l’impôt ne représente donc qu’une fraction du gain total. Entrez votre gain et votre salaire ci-dessus pour obtenir le chiffre exact.
Vendre un immeuble locatif
Vous vendez un immeuble de placement (pas votre résidence principale) et réalisez un gain après les frais.
Un gros gain ponctuel peut faire passer une partie de votre revenu dans une tranche d’imposition plus élevée. Le calculateur affiche l’impôt à payer et le produit net après impôt dans votre province.
Vendre de la cryptomonnaie
Vous cédez de la cryptomonnaie pour un montant supérieur à votre prix de base rajusté.
L’Agence du revenu du Canada (ARC) traite la cryptomonnaie comme les autres biens en immobilisation : seule la partie imposable est imposée, à votre taux marginal. Entrez le gain ci-dessus pour voir combien vous devez.
Que faire après avoir calculé votre impôt sur les gains en capital
- ✓Mettez l’impôt de côté : réservez le montant d’impôt estimé dès que vous réalisez un gain. La facture arrive quand vous produisez votre déclaration de revenus.
- ✓Pensez à vendre à perte à des fins fiscales : vendre des placements perdants avant la fin de l’année peut compenser vos gains et réduire l’impôt à payer.
- ✓Surveillez les acomptes provisionnels : si vous devez assez d’impôt, l’ARC peut exiger des acomptes provisionnels trimestriels pour éviter des intérêts. Vérifiez votre situation.
- ✓Utilisez vos droits de cotisation au REER : vos cotisations au REER réduisent le revenu auquel s’ajoute votre gain, ce qui abaisse votre taux marginal.
- ✓Planifiez vos ventes futures : quand vous avez de la latitude, étaler les gros gains sur plusieurs années peut vous maintenir dans des tranches d’imposition plus basses.
- ✓Tenez des dossiers détaillés : suivez votre prix de base rajusté (PBR) et conservez vos relevés d’achat, de vente et de frais pendant plusieurs années.
- ✓Demandez conseil dans les cas complexes : le développement immobilier, les dispositions réputées et les questions de revenu d’entreprise justifient le recours à un fiscaliste.
Questions fréquentes
Comment les gains en capital sont-ils imposés au Canada ?
Au Canada, seule la partie imposable d’un gain en capital (déterminée par le taux d’inclusion fédéral) s’ajoute à votre revenu imposable, puis est imposée à votre taux marginal. Comme seule une partie du gain est imposable, votre taux effectif sur le gain total est bien inférieur à votre taux marginal. Le calculateur établit l’impôt exact selon votre gain, votre revenu et votre province.
Comment fonctionne le taux d’inclusion des gains en capital ?
Le taux d’inclusion correspond à la partie d’un gain en capital qui s’ajoute à votre revenu imposable ; le reste n’est pas imposé. Il s’applique aux gains sur les actions, les obligations, les biens immobiliers autres que votre résidence principale, la cryptomonnaie et les autres biens en immobilisation. Le calculateur applique automatiquement le taux d’inclusion en vigueur quand vous entrez un gain.
Comment calculer mon gain en capital ?
Votre gain en capital correspond au prix de vente, moins le prix de base rajusté (PBR) et les frais de vente. Le PBR est généralement votre prix d’achat plus les frais d’acquisition (frais juridiques, commissions). Les frais de vente comprennent les commissions de courtage, les frais juridiques et les commissions du courtier immobilier. Si le résultat est négatif, vous avez plutôt une perte en capital.
Qu’est-ce qui n’est PAS un gain en capital au Canada ?
Plusieurs événements financiers courants ne sont PAS des gains en capital : (1) La vente de votre résidence principale est exonérée grâce à l’exemption pour résidence principale. (2) Les gains réalisés dans un CELI ou un REER sont à l’abri de l’impôt. (3) Les gains de loterie et de jeu ne sont pas imposables. (4) Recevoir un don ou un héritage ne déclenche pas de gain en capital pour la personne qui le reçoit. (5) Le produit d’une assurance vie n’est pas imposable pour le bénéficiaire. Cela dit, la personne qui fait un don ou la succession d’une personne décédée peut être visée par une disposition réputée.
La vente de ma maison est-elle un gain en capital ?
Si la propriété est votre résidence principale et que vous l’avez habitée chaque année où vous en étiez propriétaire, la totalité du gain est exonérée grâce à l’exemption pour résidence principale. Vous la désignez comme résidence principale dans votre déclaration de revenus au moyen du formulaire T2091. Si vous n’y avez habité que pendant une partie de la période où vous en étiez propriétaire, ou si vous en avez tiré un revenu de location, une partie du gain peut être imposable. Chaque unité familiale ne peut désigner qu’une seule propriété par année comme résidence principale.
Les gains dans mon CELI ou mon REER sont-ils imposables ?
Non. Les gains de placement (y compris les gains en capital) réalisés dans un CELI sont entièrement libres d’impôt, tant pendant qu’ils restent investis qu’au moment du retrait. Dans un REER, l’impôt sur les gains est différé : vous ne payez pas d’impôt sur les gains tant qu’ils restent investis, mais tous les retraits sont imposés comme un revenu ordinaire (et non comme des gains en capital). Les retraits d’un REER perdent donc l’avantage fiscal des gains en capital. Pour des placements susceptibles de générer d’importants gains en capital, un CELI peut être plus avantageux fiscalement qu’un REER.
Puis-je utiliser mes pertes en capital pour réduire mon impôt ?
Oui. Les pertes en capital ne peuvent compenser que des gains en capital, pas d’autres revenus. Si vos pertes en capital dépassent vos gains au cours d’une année, la perte en capital nette peut être reportée sur les trois années précédentes ou reportée indéfiniment sur les années suivantes pour compenser des gains d’autres années. Vous déclarez vos gains et vos pertes à l’annexe 3 de votre déclaration T1. Les règles sur les pertes apparentes vous empêchent de déduire une perte si vous rachetez le même titre dans les 30 jours.
Qu’est-ce que l’exonération cumulative des gains en capital (ECGC) ?
L’ECGC permet aux résidents du Canada de mettre à l’abri de l’impôt des gains en capital, jusqu’à un plafond à vie, lors de la vente d’actions admissibles de petite entreprise ou de biens agricoles ou de pêche admissibles. Le plafond est indexé chaque année et constitue un montant cumulatif à vie. L’exonération doit être demandée dans votre déclaration de revenus, et les actions ou les biens doivent remplir des conditions précises liées aux sociétés privées sous contrôle canadien ou à l’utilisation active dans l’agriculture ou la pêche.
Comment la cryptomonnaie est-elle imposée au Canada ?
L’ARC considère la cryptomonnaie comme une marchandise. Vendre, échanger ou convertir de la cryptomonnaie entraîne un gain ou une perte en capital (la différence entre la juste valeur marchande au moment de la disposition et votre PBR). Échanger une cryptomonnaie contre une autre est aussi une disposition imposable. Si vous minez ou négociez de la cryptomonnaie dans le cadre d’une entreprise, les gains peuvent être imposés comme un revenu d’entreprise (entièrement imposable) plutôt que comme des gains en capital (imposables en partie seulement). L’ARC tient compte de facteurs comme la fréquence, l’intention et le volume des opérations.
Quand dois-je déclarer mes gains en capital à l’ARC ?
Vous déclarez vos gains en capital pour l’année d’imposition où la disposition (vente, don ou disposition réputée) a lieu, à l’annexe 3 de votre déclaration T1. Votre courtier vous remet généralement un feuillet T5008 indiquant le produit de disposition, mais c’est à vous de suivre votre prix de base rajusté. La date limite pour produire votre déclaration est le 30 avril (ou le 15 juin pour les travailleurs autonomes), mais tout impôt à payer est exigible le 30 avril. À partir de l’année d’imposition 2027, le budget de 2026 propose une seule date pour tout le monde, pour produire la déclaration et pour payer : le 15 mai.
La province où j’habite a-t-elle un effet sur l’impôt sur mes gains en capital ?
Oui. Le taux d’inclusion est fixé par le fédéral, mais le taux marginal appliqué à votre gain imposable dépend de votre province : l’impôt fédéral et l’impôt provincial sont calculés séparément, puis additionnés, jamais selon un taux combiné unique. Dans les provinces où les taux sont plus bas (Alberta, Saskatchewan, territoires), l’impôt sur un gain est moins élevé ; dans celles où ils sont plus élevés (Nouvelle-Écosse, Terre-Neuve, Ontario, Québec), il l’est davantage. La province où vous résidez le 31 décembre détermine votre taux provincial pour toute l’année.
Quelles stratégies permettent de réduire l’impôt sur les gains en capital ?
Voici des stratégies courantes : (1) Détenir vos placements dans un CELI, où les gains sont libres d’impôt. (2) La vente à perte à des fins fiscales : vendre des placements perdants pour compenser des gains. (3) Planifier vos ventes pendant des années à faible revenu. (4) Donner des titres qui ont pris de la valeur à un organisme de bienfaisance (aucun impôt sur le gain en capital, en plus d’un crédit pour don). (5) Utiliser l’exemption pour résidence principale pour votre maison. (6) Demander l’ECGC sur des actions admissibles de petite entreprise. (7) Répartir vos gains sur plusieurs années d’imposition lorsque c’est possible.